OTP Group запазва силното си финансово и бизнес представяне през първите девет месеца на 2026 г., отчитайки стабилна печалба, двуцифрен растеж на кредитирането и подобрение на нетния лихвен марж, наред с допълнително укрепване на капиталовата си позиция. Въз основа на добрите резултати от началото на годината ръководството потвърждава насоките си за представянето на Групата през 2026 г.
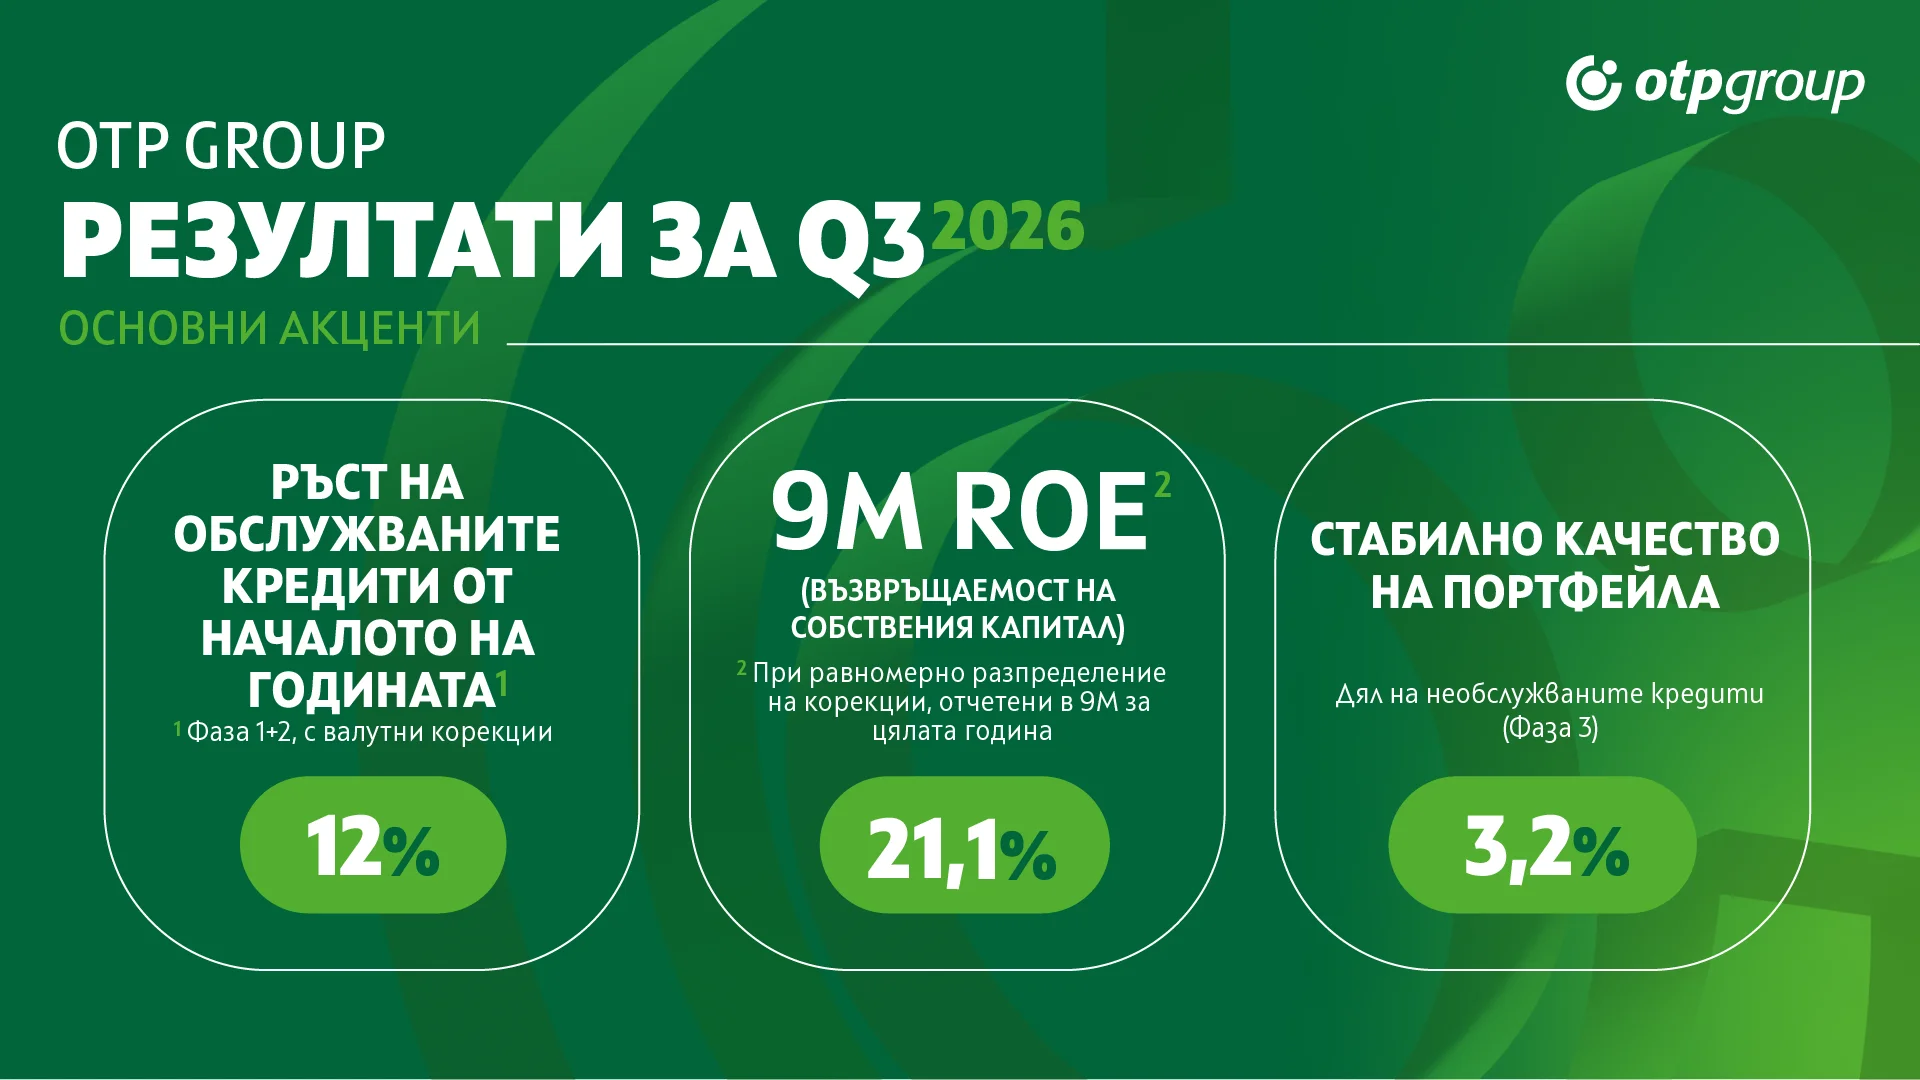
OTP Group продължава да отчита силно финансово представяне през първите девет месеца на 2026 г. Коригираната печалба след данъчно облагане възлиза на 2,4 млрд. евро при пропорционално разпределение на корекции, отчетени еднократно в началото на годината. Тя остава стабилна на годишна база, а при корекция за валутни ефекти нараства с 6%, като коригираната възвръщаемост на собствения капитал достига 21,1%. Отчетената консолидирана печалба след данъчно облагане възлиза на 2,3 млрд. евро, което представлява спад от 1% на годишна база, при възвръщаемост на собствения капитал от 19,9%.
Печалбата преди данъчно облагане нараства с 1% на годишна база в унгарски форинти и с 6% при корекция за валутни ефекти. При изключване на въздействието на тавана върху лихвените проценти в Унгария и провизията за кредити в швейцарски франкове в Словения, както коригираната печалба преди данъчно облагане, така и оперативната печалба биха нараснали с 11% при корекция за валутни ефекти. Общите приходи нарастват с 5%, основно задвижвани от нетния лихвен доход, който се увеличава с 13% на годишна база и с 19% при корекция за валутни ефекти. Нетният лихвен марж за деветмесечния период се подобрява с 31 базисни пункта до 4,61%.
Оперативните разходи нарастват с 10% на годишна база, или с 15% на коригирана база при корекция за валутни ефекти. Увеличението е основно свързано с индексация на заплатите, свързана с инфлацията, по-големия брой служители, амортизацията на ИТ инвестициите, както и по-високите разходи за инфраструктура, софтуер и маркетинг. Въпреки това коригираното съотношение разходи–приходи възлиза на 41,3% спрямо 39,3% през първите девет месеца на 2025 г .
Качеството на кредитния портфейл остава стабилно, като коефициентът на кредитите във Фаза 3 се подобрява с 0,3 процентни пункта спрямо края на 2025 г. до 3,2%. Общите разходи за кредитен риск нарастват с 5% на годишна база, или с 10% при корекция за валутни ефекти, отчасти в резултат на тавана върху лихвените проценти в Унгария и провизиите, свързани с кредити в швейцарски франкове в Словения. Коефициентът на разходите за кредитен риск за деветмесечния период възлиза на 74 базисни пункта спрямо 66 базисни пункта за цялата 2025 г.
Кредитната динамика остава силна и през третото тримесечие. Консолидираните обслужвани клиентски кредити (Фаза 1 и Фаза 2) нарастват с 12% през първите девет месеца на годината и с 18% на годишна база при корекция за валутни ефекти. Жилищното ипотечно кредитиране продължава да бъде основен двигател на растежа, като се увеличава със 17% от началото на годината, включително с 25% в Унгария, подкрепено от програмата за субсидирани жилищни кредити Home Start. Потребителските кредити нарастват с 12%, а корпоративните кредити, включително тези за малки и средни предприятия, с 9% при корекция за валутни ефекти. Експозициите по лизингово финансиране също се увеличават с 12% спрямо края на 2025 г.
Клиентските депозити нарастват с 8% през първите девет месеца на годината при корекция за валутни ефекти. Нетното съотношение „кредити към депозити“ на Групата възлиза на 80% в края на септември спрямо 77% в края на 2025 г., което потвърждава, че кредитната експанзия продължава да бъде подкрепяна от стабилна структура на финансиране.
OTP Group запазва силната си капиталова позиция. В края на септември коефициентът на базовия собствен капитал от първи ред (CET1) възлиза на 17,8%, докато общият коефициент на капиталова адекватност достига 20,5%, което представлява увеличение с 0,8 процентни пункта от началото на годината. При пропорционално разпределение на корекции, отчетени еднократно в началото на годината, коефициентът CET1 би достигнал 17,9%. Емисията на капиталов инструмент от втори ред (Tier 2) на стойност 1 млрд. евро, завършена през юни, която е най-голямата капиталова пазарна трансакция в историята на OTP Bank, допринася значително за подобрението на общата капиталова адекватност.
Въз основа на резултатите за първите девет месеца на годината ръководството потвърждава насоките си за представянето на Групата през 2026 г. Органичният растеж на обслужваните кредити при корекция за валутни ефекти може да остане около нивото от 15%, постигнато през 2025 г., докато нетният лихвен марж може да надхвърли отчетените за 2025 г. 4,34%. Съотношението разходи–приходи може да бъде малко по-високо спрямо отчетените за 2025 г. 41,7%, докато профилът на кредитния риск и коефициентът на разходите за кредитен риск се очаква да бъдат в общи линии сходни с тези от предходната година. Възвръщаемостта на собствения капитал (ROE) може да бъде по-ниска спрямо нивото от 21,6%, отчетено през 2025 г., в резултат на очакваното намаляване на ливъриджа.